Akuntansi Manufaktur: Panduan Siklus & 3 Rumus HPP
Daftar Isi
Menjalankan bisnis produksi tanpa memahami akuntansi manufaktur sama halnya dengan mengemudikan kapal di tengah kabut tanpa kompas. Kamu mungkin melihat produk jadi keluar dari pabrik dan penjualan terus berjalan, tetapi tanpa pencatatan biaya yang presisi, kamu tidak akan pernah tahu apakah setiap unit yang terjual benar-benar menghasilkan laba atau justru perlahan menggerus kas perusahaan.
Dalam dunia industri pabrikasi, struktur biaya jauh lebih kompleks dibandingkan bisnis jasa atau dagang murni. Di artikel ini, kamu akan mempelajari segala hal tentang akuntansi manufaktur secara mendalam namun tetap mudah dipahami—mulai dari konsep dasar, klasifikasi biaya, siklus pencatatan, rumus perhitungan harga pokok produksi, hingga studi kasus nyata.
1. Apa Itu Akuntansi Manufaktur?
Secara sederhana, akuntansi manufaktur adalah cabang akuntansi yang berfokus pada pencatatan, pengklasifikasian, pelaporan, dan analisis seluruh biaya yang terlibat dalam proses pengubahan bahan mentah menjadi barang jadi yang siap dijual.
Berbeda dengan akuntansi perusahaan dagang yang hanya membeli barang jadi lalu menjualnya kembali dengan menambahkan margin keuntungan, akuntansi manufaktur harus melacak setiap rupiah yang dikeluarkan sepanjang rantai produksi.
Perbedaan Utama: Perusahaan Jasa, Dagang, dan Manufaktur
Agar kamu mendapatkan gambaran yang jelas, perhatikan perbedaan karakteristik ketiganya pada tabel berikut:
| Karakteristik | Perusahaan Jasa | Perusahaan Dagang | Perusahaan Manufaktur |
|---|---|---|---|
| Aktivitas Utama | Memberikan layanan / keahlian | Membeli barang jadi lalu menjualnya kembali | Mengolah bahan mentah menjadi barang jadi |
| Persediaan | Tidak memiliki persediaan barang fisik | Persediaan barang dagangan (Merchandise Inventory) | 3 jenis: Bahan Baku, Barang Dalam Proses, Barang Jadi |
| Komponen Biaya | Beban operasional & tenaga kerja langsung | Harga Pokok Penjualan (HPP) dari harga beli barang | Harga Pokok Produksi (Bahan Baku + Tenaga Kerja + Overhead) |
| Titik Kritis Pencatatan | Jam kerja & beban proyek | Manajemen perputaran stok | Alokasi biaya konversi & kalkulasi HPP |
2. Mengapa Akuntansi Manufaktur Sangat Krusial untuk Bisnis?
Banyak pemilik pabrik skala kecil dan menengah (UKM) mengabaikan detail akuntansi pabrik karena menganggapnya terlalu rumit. Padahal, penerapan sistem pencatatan yang rapi memberikan dampak langsung pada profitabilitas dan keberlanjutan bisnis kamu:
-
Menentukan Harga Jual yang Akurat: Jika kamu salah menghitung biaya produksi per unit, harga jualmu bisa terlalu mahal (tidak laku di pasar) atau terlalu murah (penjualan tinggi tetapi rugi).
-
Mengidentifikasi Pemborosan Produksi (Cost Inefficiency): Melalui pemantauan biaya bahan baku dan tenaga kerja, kamu bisa melihat di mana letak inefisiensi atau sisa bahan (waste) yang tidak wajar.
-
Mempermudah Pengambilan Keputusan Strategis: Membantu manajemen memutuskan apakah lebih menguntungkan memproduksi sendiri suatu komponen (make) atau membelinya dari pihak ketiga (buy).
-
Menjaga Arus Kas (Cash Flow): Menghindari penumpukan modal mati pada bahan baku yang mengendap terlalu lama di gudang.
-
Kepatuhan Pajak dan Audit: Laporan keuangan yang terstruktur dan didukung bukti alokasi biaya mempermudah pelaporan SPT tahunan badan serta pemeriksaan auditor.
3. Tiga Jenis Persediaan dalam Perusahaan Manufaktur
Dalam neraca perusahaan manufaktur, kamu akan menjumpai tiga akun persediaan aset lancar yang bergerak dinamis:
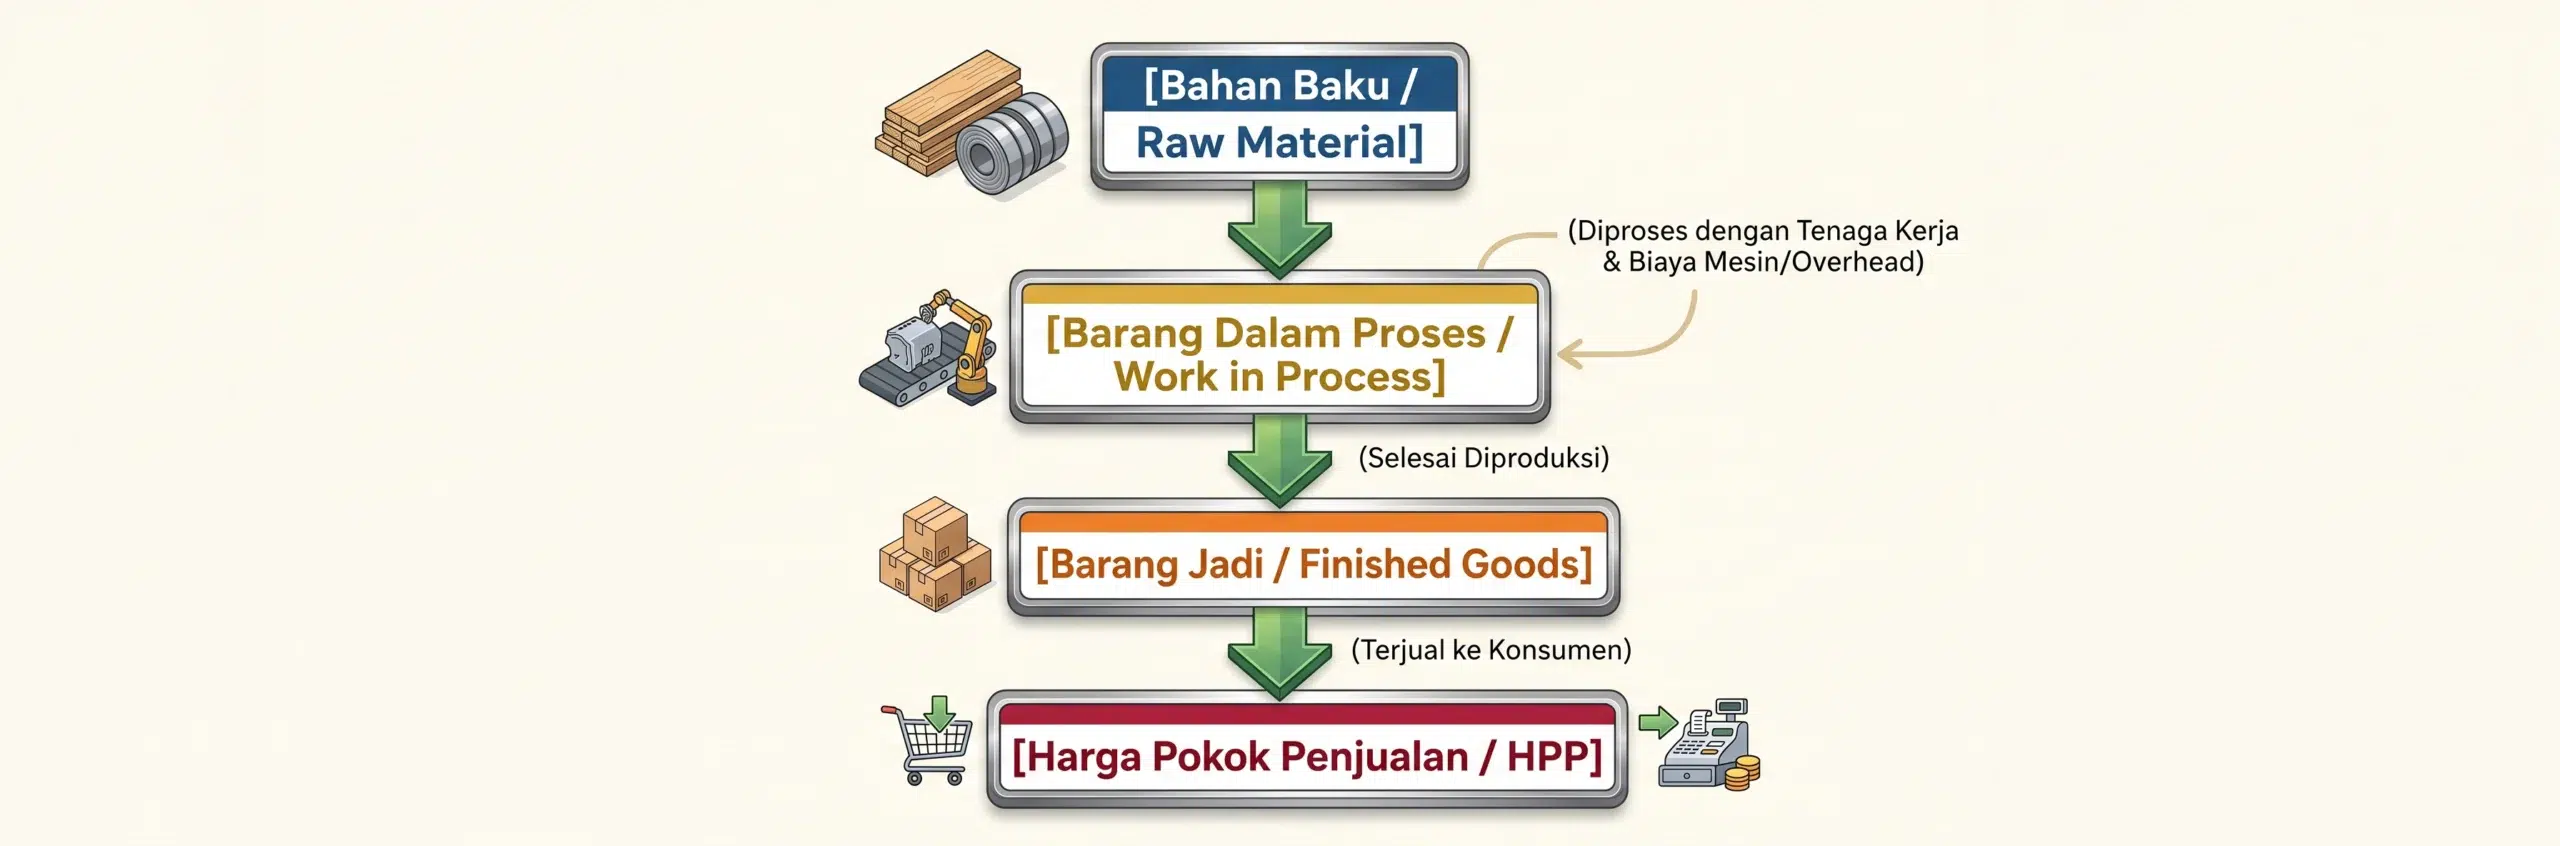
Persediaan Bahan Baku (Raw Materials Inventory)
Ini adalah seluruh material atau komponen fisik yang dibeli perusahaan untuk diolah menjadi produk akhir.
-
Bahan Baku Langsung (Direct Materials): Bahan utama yang menjadi bagian tak terpisahkan dari barang jadi dan biayanya dapat ditelusuri secara ekonomis. Contoh: kayu untuk pabrik mebel, kain untuk konveksi pakaian, biji gandum untuk pabrik roti.
-
Bahan Baku Tidak Langsung / Penolong (Indirect Materials): Bahan pelengkap yang dibutuhkan dalam produksi tetapi nilainya relatif kecil atau sulit ditelusuri per unit. Contoh: lem kayu, paku, benang jahit, pelumas mesin. (Bahan tidak langsung ini dimasukkan ke akun Overhead Pabrik).
Persediaan Barang Dalam Proses (Work in Process / WIP Inventory)
Persediaan ini mencakup bahan baku yang sudah masuk ke lini produksi dan telah menyerap sebagian biaya tenaga kerja serta biaya overhead, tetapi belum selesai 100% pada akhir periode akuntansi. Contoh: kain yang sudah dipotong dan baru dijahit setengah bagian.
Persediaan Barang Jadi (Finished Goods Inventory)
Seluruh unit produk yang telah melewati tahap akhir proses fabrikasi, lulus kendali mutu (quality control), dan tersimpan di gudang penyimpanan siap dikirimkan ke distributor atau konsumen akhir.
4. Tiga Elemen Utama Biaya Produksi (Manufacturing Costs)
Setiap proses produksi selalu tersusun atas tiga pilar biaya utama:
Total Biaya Manufaktur = Biaya Bahan Baku Langsung + Biaya Tenaga Kerja Langsung + Biaya Overhead Pabrik
Biaya Bahan Baku Langsung (Direct Material Cost)
Biaya perolehan seluruh material utama yang digunakan secara nyata dalam pembuatan produk jadi. Biaya ini mencakup harga beli bahan dikurangi diskon, ditambah ongkos kirim dan biaya penanganan masuk (freight-in).
Biaya Tenaga Kerja Langsung (Direct Labor Cost)
Upah, gaji, dan tunjangan yang dibayarkan secara spesifik kepada para pekerja atau operator mesin yang terlibat langsung dalam proses fisik pembuatan produk.
-
Termasuk Tenaga Kerja Langsung: Tukang jahit, operator mesin bubut, perakit komponen elektronik.
-
Tidak Termasuk: Satpam pabrik, supervisor lantai produksi, manajer pabrik, staf pemeliharaan (dimasukkan ke Overhead Pabrik).
Biaya Overhead Pabrik (Manufacturing Overhead / MOH)
Seluruh biaya yang timbul di dalam area pabrik selain bahan baku langsung dan tenaga kerja langsung. Overhead sering kali menjadi bagian paling rumit dalam akuntansi manufaktur karena memerlukan alokasi tarif khusus.
Komponen Overhead meliputi:
-
Bahan Penolong (Indirect Materials): Lem, oli mesin, plastik pembungkus internal.
-
Tenaga Kerja Tidak Langsung (Indirect Labor): Gaji supervisor pabrik, teknisi mekanik, staf QC.
-
Biaya Utilitas Pabrik: Tagihan listrik mesin, air pabrik, gas industri.
-
Penyusutan Aset Pabrik (Depreciation): Depresiasi gedung pabrik, mesin produksi, dan peralatan kerja.
-
Pemeliharaan dan Perbaikan (Maintenance): Biaya servis berkala mesin produksi.
-
Asuransi dan Sewa Pabrik: Biaya asuransi perlindungan aset produksi dan sewa fasilitas gudang pengolahan.
5. Konsep Biaya Tambahan: Prime Cost & Conversion Cost
Untuk kebutuhan analisis manajerial dan penetapan strategi efisiensi, akuntansi manufaktur mengelompokkan biaya produksi ke dalam dua istilah penting:
Prime Cost (Biaya Utama)
Biaya langsung yang melekat erat pada unit fisik produk:
Prime Cost = Bahan Baku Langsung + Tenaga Kerja Langsung
Conversion Cost (Biaya Konversi)
Seluruh biaya yang dibutuhkan untuk mengubah bahan mentah menjadi barang jadi:
Conversion Cost = Tenaga Kerja Langsung + Biaya Overhead Pabrik
6. Siklus dan Tahapan Akuntansi Manufaktur
Siklus akuntansi manufaktur mengikuti alur fisik barang dari awal pengadaan hingga penjualan. Berikut langkah-langkah sistematisnya:
Tahap 1: Pembelian dan Penyimpanan Bahan Baku
Saat bahan baku dibeli, transaksi dicatat sebagai penambahan akun aset lancar persediaan bahan baku. Belum ada biaya produksi yang timbul di tahap ini.
Tahap 2: Pengeluaran Bahan ke Lantai Produksi
Ketika surat permintaan bahan (materials requisition slip) disetujui, bahan baku dipindahkan dari gudang penyimpanan ke lantai pabrik. Nilai persediaan bahan baku berkurang, dan nilai persediaan Barang Dalam Proses (WIP) bertambah.
Tahap 3: Pembebanan Biaya Tenaga Kerja dan Overhead
Selama proses perakitan, jam kerja langsung dicatat ke kartu biaya pesanan atau laporan proses. Pada saat yang sama, tarif Overhead Pabrik dibebankan ke akun WIP berdasarkan basis alokasi tertentu (misalnya jam kerja langsung atau jam mesin).
Tahap 4: Penyelesaian Produk Jadi
Setelah produk selesai dan melewati tahap inspeksi, nilainya dipindahkan dari akun Barang Dalam Proses (WIP) ke akun Persediaan Barang Jadi.
Tahap 5: Penjualan dan Pengakuan HPP
Saat barang dikirimkan ke pembeli dan faktur diterbitkan:
-
Kas / Piutang Usaha dicatat sebesar Harga Jual.
-
Persediaan Barang Jadi berkurang sebesar Harga Pokok Produksi, dan akun Harga Pokok Penjualan (HPP) diakui di Laporan Laba Rugi.
7. Metode Pengumpulan Biaya: Job Order Costing vs Process Costing
Perusahaan manufaktur memilih metode perhitungan biaya berdasarkan karakteristik alur produksinya:
Job Order Costing (Penetapan Biaya Berdasarkan Pesanan)
Metode ini digunakan oleh bisnis yang memproduksi barang secara kustom atau dalam jumlah kecil sesuai spesifikasi khusus pelanggan.
-
Karakteristik: Produk bervariasi, biaya dikumpulkan per pesanan (job), menggunakan kartu harga pokok pesanan (Job Cost Sheet).
-
Contoh Industri: Percetakan undangan/buku kustom, galangan kapal, bengkel modifikasi, furnitur custom-made.
Process Costing (Penetapan Biaya Berdasarkan Proses)
Metode ini digunakan oleh pabrik yang memproduksi barang secara massal, kontinu, dan homogen (seragam).
-
Karakteristik: Produk identik, biaya dikumpulkan per departemen produksi selama periode waktu tertentu, biaya per unit dihitung dengan membagi total biaya departemen dengan jumlah unit ekuivalen yang dihasilkan.
-
Contoh Industri: Pabrik semen, kilang minyak, produsen minuman kemasan, pabrik tekstil, industri kimia.
8. Rumus dan Cara Menghitung HPP Manufaktur
Menghitung Harga Pokok Penjualan (HPP) dalam akuntansi manufaktur membutuhkan tiga tahapan perhitungan berurutan.
Langkah 1: Menghitung Biaya Bahan Baku yang Digunakan
Bahan Baku Digunakan = Persediaan Awal Bahan Baku + Pembelian Bersih Bahan Baku – Persediaan Akhir Bahan Baku
Langkah 2: Menghitung Total Harga Pokok Produksi (Cost of Goods Manufactured / COGM)
Total Biaya Manufaktur = Bahan Baku Digunakan + Tenaga Kerja Langsung + Overhead Pabrik
Harga Pokok Produksi (COGM) = Total Biaya Manufaktur + Persediaan Awal WIP – Persediaan Akhir WIP
Langkah 3: Menghitung Harga Pokok Penjualan (Cost of Goods Sold / COGS)
HPP (COGS) = Persediaan Awal Barang Jadi} + Harga Pokok Produksi (COGM) – Persediaan Akhir Barang Jadi
9. Studi Kasus dan Contoh Perhitungan Nyata
Untuk memudahkan kamu memahami alur rumus di atas, mari kita simulasikan data keuangan PT Kreasi Kayu Nusantara, sebuah produsen meja belajar, untuk periode operasional bulan Juli 2026:
Data Keuangan (Bulan Juli 2026):
-
Persediaan Awal Bahan Baku: Rp 25.000.000
-
Pembelian Bahan Baku: Rp 70.000.000
-
Persediaan Akhir Bahan Baku: Rp 15.000.000
-
Upah Tenaga Kerja Langsung: Rp 40.000.000
-
Total Biaya Overhead Pabrik (Listrik, sewa, gaji supervisor, dll.): Rp 30.000.000
-
Persediaan Awal Barang Dalam Proses (WIP): Rp 10.000.000
-
Persediaan Akhir Barang Dalam Proses (WIP): Rp 12.000.000
-
Persediaan Awal Barang Jadi: Rp 35.000.000
-
Persediaan Akhir Barang Jadi: Rp 20.000.000
-
Total unit meja belajar yang berhasil diselesaikan: 500 unit.
Perhitungan Langkah demi Langkah:
1. Menghitung Bahan Baku yang Digunakan:
Bahan Baku Digunakan = 25.000.000 + 70.000.000 – 15.000.000 = 80.000.000
Total Biaya = 80.000.000 (Bahan) + Rp 40.000.000 (BTKL) + Rp 30.000.000 (Overhead) = Rp 150.000.000
3. Menghitung Harga Pokok Produksi (COGM):
COGM = 150.000.000 + Rp 10.000.000 (Awal WIP) – Rp 12.000.000 (Akhir WIP) = Rp 148.000.000
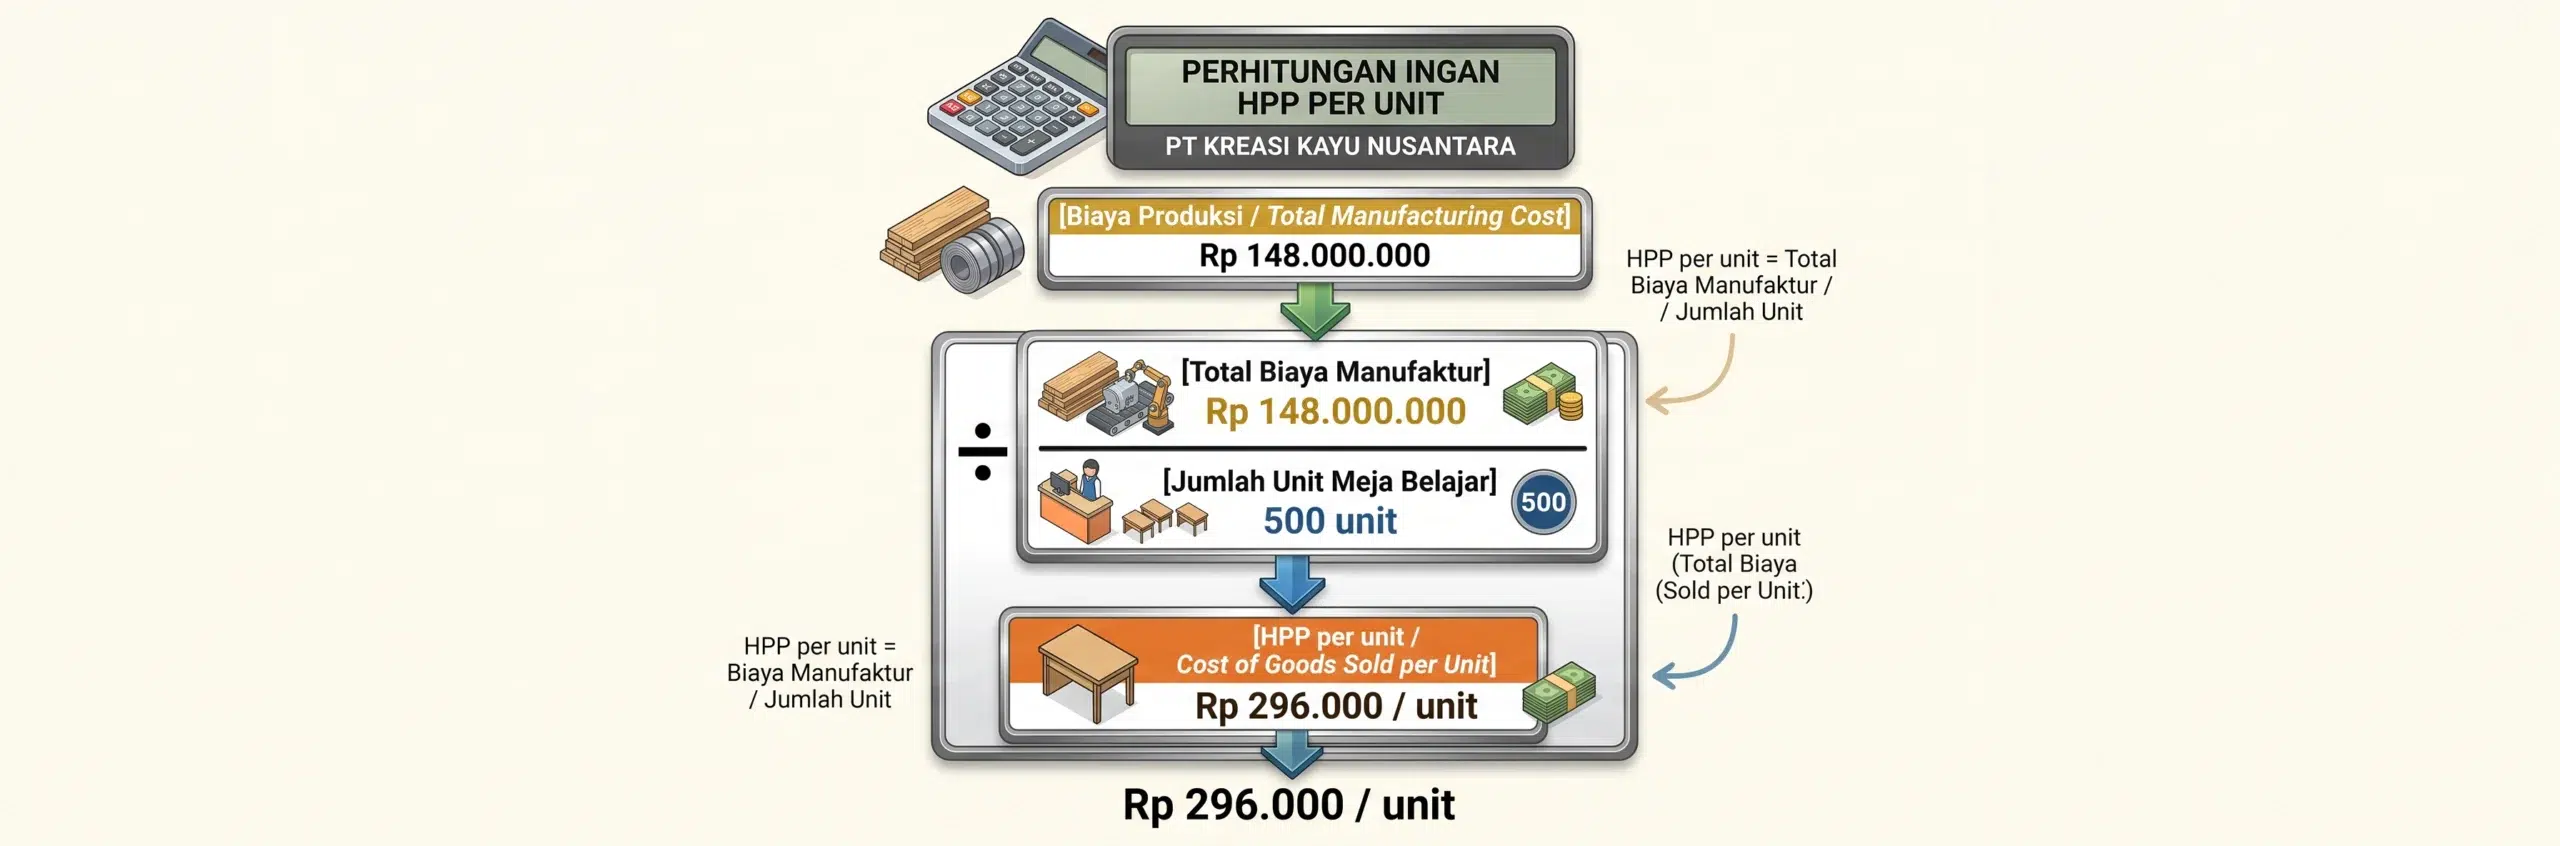
4. Menghitung Harga Pokok Penjualan (HPP / COGS):
HPP = Rp 35.000.000 (Awal Barang Jadi) + Rp 148.000.000 (COGM) – Rp 20.000.000 (Akhir Barang Jadi) = Rp 163.000.000
10. Contoh Jurnal Akuntansi Manufaktur Standar
Berikut adalah pola pencatatan jurnal debit dan kredit yang umum digunakan dalam pembukuan pabrik:
| Nama Akun | Debit (Rp) | Kredit (Rp) |
|---|---|---|
| ASET | ||
| Kas | Rp XX.XXX.XXX | |
| Piutang Usaha | Rp XX.XXX.XXX | |
| Penyisihan Piutang Tak Tertagih | ||
| Wesel Tagih | Rp XX.XXX.XXX | |
| Barang Jadi | Rp XX.XXX.XXX | |
| Barang dalam Proses | Rp XX.XXX.XXX | |
| Bahan Baku | Rp XX.XXX.XXX | |
| Perlengkapan Kantor | Rp XX.XXX.XXX | |
| Asuransi Dibayar di Muka | Rp XX.XXX.XXX | |
| Tanah | Rp XX.XXX.XXX | |
| Bangunan | Rp XX.XXX.XXX | |
| Mesin dan Peralatan | Rp XX.XXX.XXX | |
| Akumulasi Penyusutan Aktiva Tetap | Rp XX.XXX.XXX | |
| LIABILITAS | ||
| Utang Usaha | Rp XX.XXX.XXX | |
| Sewa Diterima di Muka | Rp XX.XXX.XXX | |
| Wesel Bayar | Rp XX.XXX.XXX | |
| Utang Obligasi | Rp XX.XXX.XXX | |
| EKUITAS | ||
| Saham Biasa | Rp XX.XXX.XXX | |
| Agio Saham | Rp XX.XXX.XXX | |
| Laba Ditahan | Rp XX.XXX.XXX | |
| PENDAPATAN | ||
| Penjualan | Rp XX.XXX.XXX | |
| Diskon Penjualan | Rp XX.XXX.XXX | |
| Retur dan Potongan Penjualan | Rp XX.XXX.XXX | |
| Harga Pokok Penjualan | Rp XX.XXX.XXX | |
| Pendapatan Bunga | Rp XX.XXX.XXX | |
| Pendapatan Sewa | ||
| BEBAN | ||
| Beban Gaji Administrasi | Rp XX.XXX.XXX | |
| Beban Gaji Penjualan | Rp XX.XXX.XXX | |
| Beban Perlengkapan | ||
| Beban Piutang Tak Tertagih | ||
| Beban Asuransi | ||
| Beban Penyusutan | ||
| Beban Bunga | Rp XX.XXX.XXX | |
| Beban Pengiriman | Rp XX.XXX.XXX | |
| TOTAL | Rp XX.XXX.XXX | Rp XX.XXX.XXX |
11. Kesalahan Umum dalam Akuntansi Manufaktur yang Wajib Kamu Hindari
Banyak bisnis manufaktur mengalami kebocoran anggaran tanpa disadari. Hindari beberapa kekeliruan fatal berikut:
-
Salah Memasukkan Beban Operasional ke Biaya Produksi: Beban gaji staf pemasaran, komisi penjualan, atau sewa kantor pusat adalah biaya operasional (period cost), bukan biaya manufaktur (product cost). Jangan memasukkannya ke dalam HPP produk.
-
Mengabaikan Biaya Penyusutan Mesin: Mesin pabrik aus seiring waktu. Jika depresiasi mesin tidak dialokasikan ke overhead, HPP produkmu akan tercatat lebih rendah dari kondisi aslinya (understated), sehingga laba semu tercipta.
-
Tidak Melakukan Stock Opname Berkala: Selisih antara catatan pembukuan dan fisik barang di gudang sering terjadi akibat pencurian, kerusakan material, atau penguapan bahan. Lakukan rekonsiliasi persediaan secara rutin.
-
Tidak Memperhitungkan Sisa Bahan Baku (Scrap/Waste): Dalam proses pemotongan atau pencetakan, selalu ada bahan yang terbuang. Jika tingkat sisa bahan tinggi, biaya ini harus dialokasikan secara benar agar tidak merusak margin keuntungan.
12. Digitalisasi Akuntansi Manufaktur: Dari Manual ke ERP
Di era industri modern, mencatat akuntansi manufaktur secara manual menggunakan kertas kerja atau lembar sebar sederhana (spreadsheet) sangat berisiko menimbulkan kesalahan input (human error), lambat, dan menyulitkan pelacakan stok secara real-time.
Salah satu solusinya adalah menggunakan software akuntansi yang sudah dilengkapi dengan beragam fitur untuk semua alur produksi hingga laporan keuangan dan operasional.
Mengadopsi software akuntansi atau sistem ERP (Enterprise Resource Planning) memberikan manfaat nyata bagi operasional pabrik:
-
Integrasi Bill of Materials (BOM): Formula komposisi bahan baku dapat tersimpan secara otomatis, sehingga setiap kali perintah produksi (work order) dibuat, stok bahan baku langsung terpotong akurat.
-
Pelacakan WIP Otomatis: Pergerakan barang dari satu stasiun kerja ke stasiun kerja lain tercatat tanpa jeda waktu.
-
Kalkulasi Biaya Overhead Presisi: Alokasi biaya utilitas dan depresiasi mesin dapat dihitung otomatis berdasarkan parameter jam kerja mesin nyata.
-
Laporan Finansial Instan: Manajemen dapat melihat laporan laba rugi per lini produk kapan saja untuk mengevaluasi efisiensi pabrik.
Kesimpulan
Menguasai akuntansi manufaktur merupakan kunci utama dalam menjaga keberlanjutan dan profitabilitas bisnis produksi. Berbeda dari bisnis dagang atau jasa, operasional manufaktur menuntut ketelitian tinggi dalam melacak alur tiga jenis persediaan (Bahan Baku, WIP, dan Barang Jadi) serta mengalokasikan tiga pilar biaya utama: bahan baku langsung, tenaga kerja langsung, dan overhead pabrik.
Dengan memilih metode kalkulasi biaya yang tepat—baik Job Order Costing maupun Process Costing—kamu dapat menghitung Harga Pokok Penjualan (HPP) secara presisi, mencegah kebocoran anggaran, dan menentukan harga jual yang kompetitif. Beralih dari pencatatan manual ke sistem digital atau ERP yang terintegrasi akan semakin menyederhanakan pelacakan stok secara real-time, meminimalkan kesalahan manusia, dan menyajikan data finansial akurat untuk mendukung setiap keputusan strategis perusahaanmu.
Pertanyaan Seputar Akuntansi Manufaktur (FAQ)
1. Apa perbedaan mendasar antara Biaya Produk (Product Cost) dan Biaya Periode (Period Cost)?
Biaya produk adalah seluruh biaya yang langsung berhubungan dengan pembuatan barang (Bahan Baku Langsung, BTKL, dan Overhead) yang melekat pada nilai persediaan. Sedangkan biaya periode adalah biaya non-manufaktur yang diakui sebagai beban pada periode terjadinya, seperti beban penjualan, pemasaran, dan beban administrasi umum.
2. Kapan sebuah perusahaan manufaktur harus menggunakan Job Order Costing dibanding Process Costing?
Gunakan Job Order Costing jika produk yang kamu hasilkan bersifat kustom, bervariasi tinggi, dan diproduksi dalam kelompok (batch) berdasarkan pesanan khusus. Gunakan Process Costing jika pabrikmu memproduksi produk yang seragam secara terus-menerus dalam skala massal.
3. Mengapa alokasi Overhead Pabrik sering menggunakan tarif yang ditentukan di muka (Predetermined Overhead Rate)?
Karena sebagian besar biaya overhead aktual (seperti tagihan listrik pabrik atau biaya perbaikan mesin) baru diketahui di akhir bulan atau akhir tahun. Dengan menetapkan tarif estimasi di muka berdasarkan jam kerja atau jam mesin, perusahaan dapat langsung menghitung estimasi HPP setiap kali suatu pesanan selesai tanpa harus menunggu akhir periode akuntansi.
Pemahaman yang kuat mengenai akuntansi manufaktur bukan sekadar urusan kepatuhan angka di atas kertas, melainkan fondasi utama dalam mengendalikan biaya, menjaga likuiditas, dan meningkatkan daya saing bisnis pabrikasimu di pasar.